
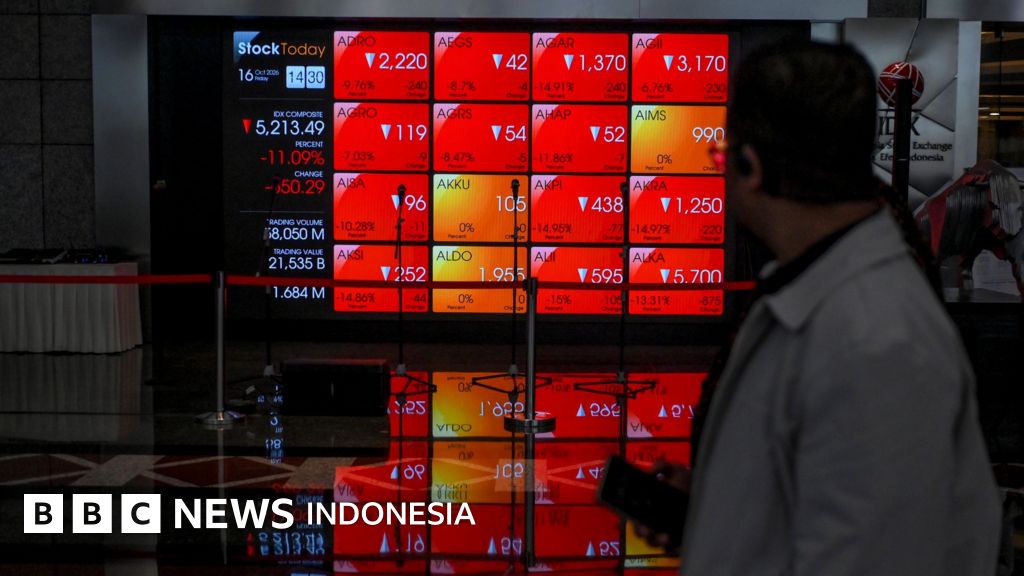


Sumber gambar, ANTARA FOTO/Hafidz Mubarak A
Pasar modal Indonesia berpeluang turun kelas setelah Morgan Stanley Capital International (MSCI) membuka konsultasi terhadap pelaku pasar tentang perubahan klasifikasi. Untuk kali kedua, pengumuman dari MSCI menjadi sorotan. Apa dampaknya bagi mereka, ‘orang-orang biasa,’ yang menabung saham?
Ancaman turun kelas itu dianggap tidak main-main oleh sejumlah analis. Dari semula Indonesia berstatus emerging market, konsultasi oleh MSCI berpotensi membawa ke posisi standalone market.
Secara umum standalone market dapat dimaknai sebagai pasar saham yang tidak memenuhi standar aksesibilitas maupun likuiditas pasar global, sehingga dia dikecualikan dari indeks utama.
Peringatan ihwal penurunan status sering kali dipicu tata kelola pasar modal, dan ini berlaku pula bagi Indonesia. MSCI menilai pasar modal Indonesia dibayangi persoalan seperti transparansi kepemilikan saham di bursa efek.
Kalau memang predikat Indonesia berubah ke standalone market, maka “berisiko mengalami arus keluar dana asing, tekanan jual saham, serta peningkatan volatilitas,” papar Kepala Riset Kiwoom Sekuritas Indonesia, Liza Camelia Suryanata.
Dampak buruk perubahan status itu diyakini tidak sebatas menyasar aspek makro. Masyarakat yang menaruh uang di pasar saham bisa turut menanggung konsekuensi.
Kabar dari MSCI seolah menambah tekanan yang lebih dulu mereka hadapi di tengah ketidakstabilan situasi perekonomian dalam negeri.
Praktisi pasar modal sekaligus dosen ekonomi di Universitas Trisakti, Hans Kwee, menilai pengumuman dari MSCI semestinya menjadi “panggilan akselerasi” atas penegakan aturan pasar modal domestik.
“Periode konsultasi hingga April 2027 memberikan ruang dan waktu yang sangat memadai bagi OJK, BEI, dan KSEI (Kustodian Sentral Efek Indonesia) untuk membuktikan efektivitas penegakan hukum, transparansi free float, serta penertiban perilaku transaksi di pasar reguler,” ujar Hans.
“Setelah pengumuman, longsor”
Dea, pekerja swasta di Jakarta, menuturkan kalau sudah terjun ke pasar saham sejak 2015. Mulanya, Dea tak sekadar mengandalkan saham untuk menunjang keperluannya. Dia menerapkan praktik diversifikasi: dari emas sampai kripto.
Seiring waktu, yang tersisa hanyalah portofolio saham. Dia tak lagi mengurus kripto. Sementara hasil simpanan emas dia pakai untuk modal membeli rumah.
Pengumuman MSCI tentang kondisi pasar modal di Indonesia seketika membikin saham-sahamnya “terbakar,” cerita Dea. Jumlahnya tergolong tidak sedikit: sepertiga dari total saham yang dia tanam (floating loss).
Mayoritas saham yang dimiliki Dea ialah blue chip, atau saham-saham dari perusahaan besar, mapan, serta berkinerja sangat kuat maupun stabil. Salah satu saham yang Dea beli terhubung dengan badan usaha milik negara (BUMN).
Selama dua hingga tiga tahun belakangan, saham-saham blue chip, sepengamatan Dea, “sering kali merah,” alias berharga rendah.
“Lalu setelah (pengumuman) MSCI itu longsor,” ujarnya kepada BBC News Indonesia.
“Ibaratnya dari sebelumnya floating loss belasan juta, sekarang menjadi puluhan juta.”
Dea tidak menempatkan saham-sahamnya secara cuma-cuma. Setiap uang yang dia konversikan ke saham, terdapat tujuan survival mode (mode bertahan) atau jangka panjang seperti dana pensiun serta pendidikan anaknya kelak.
Juli silam, nasib kurang baik menimpa Dea. Dia kena pemutusan hubungan kerja (lay-off). Berhubung seluruh dana darurat berada di pasar saham, Dea terpaksa “memecahkannya hampir setiap bulan,” paparnya. Walaupun, sambung Dea, saham-sahamnya mesti dijual dengan harga rugi—cut loss.
Keputusan itu diambil Dea sebab tidak ada pilihan lainnya.


Sumber gambar, ANTARA FOTO/Hafidz Mubarak A
Kini, Dea mengaku tengah berada pada kondisi wait and see sehubungan dinamika pasar modal di Indonesia. Dia tak ingin memborong saham-saham yang nilainya turun—istilahnya nyerok. Sampai perbaikan fundamental benar-benar terlaksana, Dea mungkin “baru berani untuk menabung saham lagi.”
Gantinya, Dea akan menggeser sedikit demi sedikit uangnya agar ditabung secara konvensional, mengingat pekerjaan baru telah diperoleh.
Rencana konsultasi dalam menentukan klasifikasi pasar modal Indonesia dipandang Dea sebagai alarm untuk perbaikan total. Tidak hanya berhenti di reformasi Bursa Efek Indonesia (BEI), selaku penyelenggara pasar saham, tapi juga kebijakan-kebijakan pemerintah.
“Kepastian hukum, tata kelola anggaran, atau manajemen fiskal. Kalau dari situ enggak dibenahi, menurutku jelas jauh panggang dari api,” ucapnya.
Hidup di Indonesia, sejauh ini, belum melahirkan hari-hari penuh kepastian. Kendati Dea berstatus bekerja, rasa was-was tetap selalu mengikuti; menerka-nerka apa yang bakal terjadi ke depannya.
“Memang agak susah situasi sekarang, apalagi dengan daya beli yang menurun,” terangnya.
“Kita enggak ada perasaan aman sama sekali.”
“Sekarang ambyar luar biasa”
Ainun, ibu rumah tangga yang menetap di Jakarta, tercatat aktif di pasar saham setidaknya sejak 2019. Kala itu, dia khawatir tabungannya akan habis jika hanya diletakkan di rekening bank.
Akhirnya, Ainun memutuskan untuk menempuh diferensiasi instrumen simpanan.
Pertama-tama dia mencicil tabungan berupa emas di Pegadaian. Karena emas semakin mahal, Ainun memilih tidak melanjutkannya.
“Lalu mulai belajar reksadana, surat berharga negara (SBN), sampai saham,” ujarnya saat dihubungi BBC News Indonesia, Senin (19/10).
Tujuan Ainun berinvestasi di instrumen saham sesederhana untuk mencukupi keperluan di masa depan. Dia lalu memisahkan portofolionya: ada yang dipakai sebagai dana pensiun, ada pula yang difungsikan modal pendidikan anak.
Ainun mengaku dirinya adalah “tipe investor yang membeli saham secara berkala dan melupakannya.”
“Nanti ketika ada uang ‘dingin,’ top up lagi, didiamkan, begitu saja terus. Semasa Covid-19 bahkan pernah portofolio enggak terurus sama sekali karena sibuk mengurus bayi,” tukasnya.
Kala pandemi merebak, portofolio saham Ainun, sebagaimana lainnya, anjlok.
Sekira lima tahun setelahnya, hal serupa lagi-lagi terulang. Perbedaannya: jauh lebih buruk.
“Kalau zaman Covid, meski aku sedih ketika portofolio jeblok, setidaknya ada harapan pandemi bakal berlalu, dan saham-saham kemudian pulih,” tuturnya.
“Nah, sekarang ambyarnya luar biasa. Aku enggak bisa memperkirakan ujungnya. Mau berharap this too shall pass, tapi enggak tahu kira-kira sampai kapan.”
Ainun berada di titik di mana saham-saham idaman yang dia kumpulkan bertahap sekarang dibanderol tak sampai Rp6 ribu per lembarnya.


Sumber gambar, ANTARA FOTO/Indrianto Eko Suwarso
Turunnya saham usai pengumuman MSCI menambah panjang masalah yang mesti dihadapi Ainun. Setahun silam, dia dipecat dari pekerjaannya dan masih kesulitan mendapatkan peluang yang baru.
Ribut-ribut pasar modal, dalam perspektif Ainun, mencerminkan betapa pemerintah tidak serius menuntaskan ganjalan yang sifatnya mendasar.
Pemerintah, menurutnya, justru sibuk dengan proyek-proyek ambisius serta seremonial.
Ainun cemas jika keadaan tak berangsur membaik. Pasalnya, di dalam saham-saham yang dia tanam, pertaruhannya yakni masa depan keluarga.
Dengan kondisi “negara sekacau ini,” dia bilang, “tentu membuat banyak prioritas berubah.”
“Apalagi harga bahan pokok naik semua. Beras makin mahal, langka pula. Ayam juga naiknya gila-gilaan karena MBG (Makan Bergizi Gratis),” keluhnya.
“Kelas menengah ini mesti berhemat dari sisi mana lagi? Kalau ngobrol sama ibu-ibu yang biasa belanja di pasar, kebanyakan keluhannya kayak begini.”
Terburuk sejak Reformasi
Keputusan final oleh MSCI terkait klasifikasi pasar modal Indonesia bakal dirilis paling lambat akhir Juni 2027. Sepanjang masa konsultasi, MSCI dapat menyematkan pembaruan sementara setelah menjaring masukan dari pelaku pasar.
MSCI, melalui keterangannya, 16 Oktober lalu, menerangkan bahwa kekhawatiran pelaku pasar telah meningkat signifikan mengenai kemampuan investasi di pasar ekuitas Indonesia, termasuk ketidakjelasan yang terus berlanjut dalam struktur kepemilikan saham serta dugaan perilaku perdagangan yang terkoordinasi.
Pelaku pasar menilai sampai saat ini belum ditemukan kemajuan yang cukup signifikan di seluruh kegiatan pasar saham Indonesia.
Akhir Januari 2026, MSCI sebenarnya mengambil langkah tak jauh berbeda. Mereka memperingatkan status pasar modal akan turun andai perbaikan tata kelola tak kunjung dilangsungkan.
Berbeda dengan pengumuman terbaru, ancaman kala itu adalah Indonesia berkesempatan memegang predikat frontier market—satu tingkat di atas standalone market.
Untuk kasus di Indonesia, MSCI berfokus pada tiga aspek: transparansi kepemilikan saham, dugaan perdagangan terkoordinasi, dan efektivitas penegakan hukum di pasar modal.
Kabar dari MSCI pada Januari 2026 berbuntut pengunduran diri Direktur Utama Bursa Efek Indonesia (BEI), Iman Rachman, bersama jejeran pejabat Otoritas Jasa Keuangan (OJK), tidak terkecuali Ketua Dewan Komisioner OJK, Mahendra Siregar.
Dalam peristiwa teranyar, pengumuman MSCI cukup menggoncang pasar modal Indonesia.
Indeks Harga Saham Gabungan (IHSG) melemah 8% atau menembus batas trading halt (pemberhentian perdagangan saham).
Tatkala bursa saham ditutup pada 16 Oktober sore hari, IHSG masih babak belur; terkontraksi sekitar 11,57%. Ini diklaim pencapaian terburuk pasca-Reformasi.
Secara umum, MSCI merupakan perusahaan riset yang menyediakan indeks dan analisis data pasar saham global. Penilaian mereka kerap jadi pedoman investor, manajer investasi, dana pensiun, sampai pengelola dana indeks (exchange traded fund/ETF) sebagai acuan dalam meletakkan pundi-pundinya.


Sumber gambar, ANTARA FOTO/Hafidz Mubarak A
Menanggapi pengumuman MSCI, Direktur Utama BEI, Jeffrey Hendrik, menegaskan akan meminta klarifikasi lebih lanjut, terutama terkait dasar pertimbangan serta penilaian yang membuka pintu konsultasi menuju perubahan klasifikasi ke standalone market.
Sedangkan Chief Executive Officer (CEO) Badan Pengelola Investasi Daya Anagata Nusantara (Danantara), Rosan Roeslani, meyakini prospek perusahaan-perusahaan yang tercatat di BEI tetap positif dalam jangka panjang, meskipun pergerakan harga saham mengalami tekanan.
Berdasarkan penilaian Rosan, koreksi pasar modal saat ini lebih dipengaruhi faktor teknikal, rumor, serta nonfundamental, alih-alih performa perusahaan.
“Di bursa kita selalu pasti ada ups and downs. Tapi, kalau kami melihatnya ini bukan karena soal fundamental,” klaim Rosan.


Sumber gambar, ANTARA FOTO/Indrianto Eko Suwarso
Adapun Ketua Umum Kamar Dagang dan Industri (Kadin) Indonesia, Anindya Bakrie, mendesak MSCI supaya menilai pasar modal Indonesia secara objektif, transparan, serta proporsional dengan mempertimbangkan kondisi pasar serta kemajuan reformasi yang tengah dilakukan.
Anindya percaya posisi MSCI sebagai lembaga independen. Namun, kemandirian itu perlu disertai keterbukaan mengenai dasar penilaian, konsistensi proses evaluasi, serta pengakuan yang adil terhadap perbaikan di sektor pasar modal.
“Kami berpandangan bahwa pasar modal Indonesia layak dipertahankan dalam kategori emerging market. Persoalan pada saham atau pihak tertentu harus ditangani secara tegas dan terukur,” ungkap Anin.
“Penilaian terhadap keseluruhan pasar juga harus memperhitungkan kondisi emiten yang menjalankan usaha secara sehat dan memenuhi kewajiban tata kelola.”


Sumber gambar, ANTARA FOTO/Indrianto Eko Suwarso
Pada kesempatan terpisah, Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, mengatakan pihaknya tengah “melakukan reformasi terbesar dalam sejarah pasar modal Indonesia.”
Dalam implementasinya, berjarak hanya sehari dari pengumuman MSCI, OJK menjatuhkan sanksi total senilai Rp2,1 triliun kepada pihak-pihak yang disinyalir memanipulasi perdagangan saham.
Pihak-pihak itu antara lain PT Dian Swastatika Sentosa, PT Barito Renewables Energy, dan PT Petrindo Jaya Kreasi.
Penegakan hukum, sebut Friderica, bersanding dengan langkah-langkah seperti peningkatan batas minimum free float menjadi 15%, penguatan transparansi pemilik manfaat akhir (ultimate beneficial owner/UBO), sampai penghindaran benturan kepentingan.
Situasi pasar modal mencerminkan kepercayaan atas kebijakan pemerintah
Penurunan nilai saham imbas pengumuman MSCI dipandang sebagai pukulan telak bagi investor-investor skala perorangan (ritel), menurut analis Koneksi Kapital Indonesia, Alfred Nainggolan.
Alasannya, Alfred meneruskan, tidak seperti korporasi yang mempunyai holding period (masa tahan) lebih lama, gerak investor ritel cenderung terbatas sebab secara kapasitas memang sempit, di samping harus berhadapan dengan kebutuhan hidup sehari-hari.
“Pada kondisi penurunan seperti ini, tentu untuk melakukan likuidasi atau cut loss itu nilainya cukup besar sekali, sehingga ini memang menjadi kondisi yang terberat,” jelas Alfred kepada BBC News Indonesia, Senin (19/10).
“Jadi, memang mereka dalam kondisi yang bisa dikatakan terjepit. Di satu sisi mereka punya keperluan untuk likuidasi aset saham. Tapi, di sisi lain nilai asetnya turun cukup signifikan.”


Sumber gambar, ANTARA FOTO/Hafidz Mubarak A
Kejadian di pasar modal Indonesia belakangan ini harus ditempatkan sebagai pijakan untuk evaluasi menyeluruh, menurut Alfred.
Alfred melihat pengumuman MSCI tidak lepas dari akumulasi performa maupun bad sentiment yang selama ini muncul ke pasar modal Indonesia.
Pada akhirnya, faktor-faktor yang mencuat ke permukaan berandil “memperdalam tekanan ke Indeks Harga Saham Gabungan (IHSG),” kata Alfred.
Guna mengatasinya, Alfred menyodorkan sejumlah strategi perbaikan.
Pertama, pemerintah mesti memperbaiki pola komunikasi. Pemerintah, tutur Alfred, tidak boleh menutup-nutupi masalah. Berlaku terbuka ialah syarat yang wajib dipenuhi.
Kedua, pemerintah harus memperhatikan kebijakan-kebijakan yang cukup sensitif terhadap pasar modal, khususnya tentang tata kelola.
“Tidak bisa ditepikan bahwa kekuatan pemerintah dalam memengaruhi persepsi pasar atas kondisi ekonomi itu cukup signifikan,” ujar Alfred.
“Sementara pasar, sejauh ini, menilai tata kelola pemerintah itu kurang baik.”
Prinsipnya sederhana: ketika kepercayaan pasar modal turun, artinya memang ada persoalan di penyelenggaraan pemerintah.
Dalam situasi Indonesia, Alfred mencontohkannya dengan program Makan Bergizi Gratis (MBG), Koperasi Desa Merah Putih (KDMP), hingga janji penciptaan lapangan pekerjaan. Kesamaan dari itu semua: publik senantiasa memberikan lampu sorot.
“Karena, sekali lagi, memang pasar melihat bahwa Indonesia masih memiliki potensi pertumbuhan yang cukup besar. Pertanyaannya, bagaimana dengan pengelolaannya? Itu yang menjadi hal penting dan catatan untuk pemerintah,” kata Alfred.